Domain myö.de kaufen?
Wir ziehen mit dem Projekt
myö.de um.
Sind Sie am Kauf der Domain
myö.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain myö.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
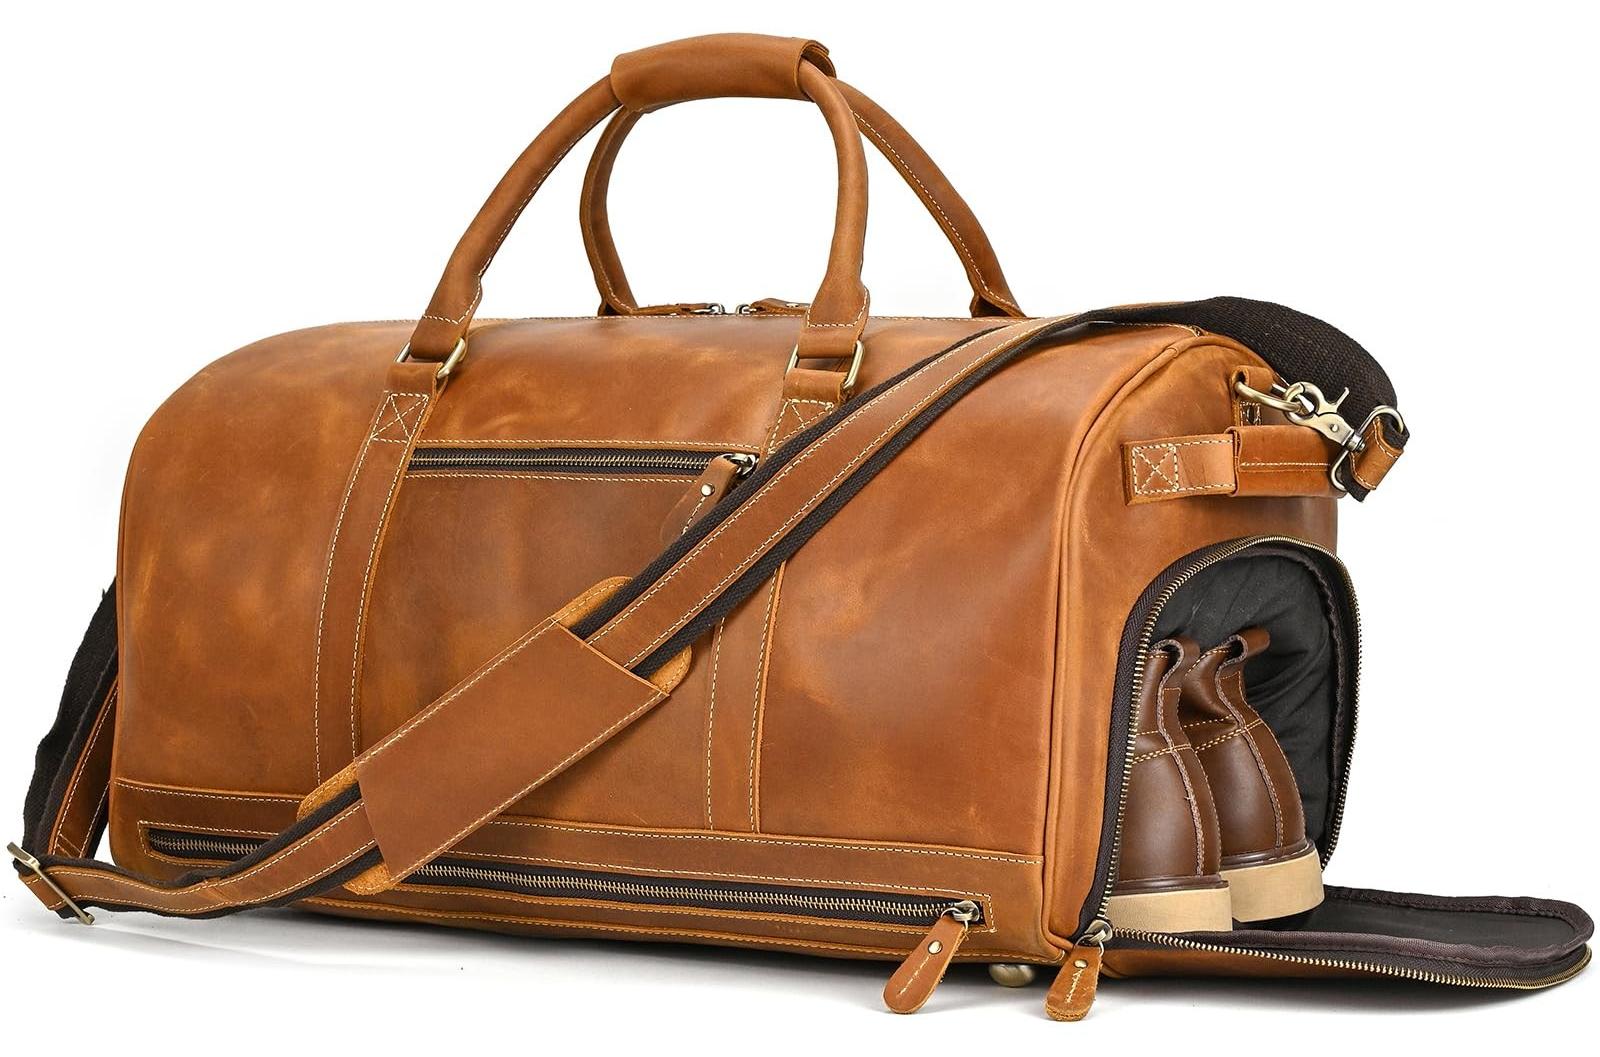
Vintage Leder Wochenendtasche für Reisen und SportDiese stilvolle Wochenendtasche ist perfekt für kurze Reisen und Sportaktivitäten. Hergestellt aus hochwertigem Leder bietet die Tasche ausreichend Platz für all Ihre Bedürfnisse, wie Kleidung, Bücher und Elektronik. Mit einem Retro-Look ist diese Tasche ein echter Blickfang.EigenschaftenAbmessungen: 54 x 31 x 26 cmGeräumiges Hauptfach mit mehreren InnenfächernHergestellt aus echtem LederDie Wochenendtasche ist ideal für Wochenendreisen sowie für tägliche Ausflüge. Nehmen Sie sie mit in die Kabine Ihres Fluges oder verwenden Sie sie als stilvolle Sporttasche. Der starke Reißverschluss und die Griffe sorgen für eine einfache Tragbarkeit.SpezifikationenModell: 9801qzAnzahl der Fächer: 2Verschlusstyp: ReißverschlussFarbe: HellbraunGut zu wissenPraktische Tasche für den täglichen GebrauchAbnehmbarer Schultergurt verfügbarMit dieser Wochenendtasche haben Sie eine stilvolle und langlebige Option für all Ihre Reisebedürfnisse. Perfekt für jeden Anlass.319,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Literatur, Kunst, Musik, Fachbücher von Hans KüngDas Fachbuch "Literatur, Kunst, Musik" von Hans Küng bietet eine tiefgehende Auseinandersetzung mit den Verbindungen zwischen Theologie, Literatur, Musik und Kunst. Küng, ein renommierter Theologe, untersucht, wie sich die Theologie im Kontext der Literatur reflektiert und welche neuen Perspektiven die Literatur im Umgang mit Religion eröffnet. Der Band vereint bedeutende Werke Küngs, darunter "Musik und Religion" sowie "Dichtung und Religion", und beleuchtet die Ansichten namhafter Autoren wie Thomas Mann und Dostojewski. Mit einem umfassenden Ansatz wird die Rolle der Kunst und Literatur in der theologischen Diskussion ergründet, was das Buch zu einer wertvollen Lektüre für Interessierte an Philosophie und Religion macht.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Kulturelle Bildung in Musik, Fachbücher von Peter W. SchattIn diesem Buch wird für eine Bildung in Musik plädiert, die nicht nur die tönend bewegten Formen umfasst, sondern auch all dasjenige, was mit diesen Formen inhaltlich verbunden sein kann. Es wird im Rahmen einer diagrammatischen Darstellung der musikalischen Praxen Produktion, Reproduktion, Rezeption und Distribution gezeigt, wie musikalisch-ästhetische und musikbezogene Bedeutungen und Bedeutsamkeiten zu Topoi zusammentreten können, die in ihrer inhaltlichen Diversität und Pluralität massgeblich für die Erscheinungsform gegenwärtiger Musikkultur sind. Anliegen des Buches ist es, Zugänge zu diesen Topoi aufzuzeigen und damit zugleich Wege zur Teilhabe an dieser Kultur herauszustellen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachförderung mit Musik zu 'Paulas Reisen' - Paket, Schulbücher von Birgit JeschonneckWer findet besonders interessante runde Dinge? Die Aufgabe ist einfach, spielerisch und voraussetzungslos. Die Namen der runden Dinge werden auch genutzt, um das Lied "Rund, rund, rund sind viele schöne Dinge" mit neuen Wörtern zu singen. Die Motivation ist gross und es entsteht sofort ein Zusammenspiel im inklusiven Setting einer 1. und 2. Klasse. Heterogenität und Inklusion gehören zum Unterrichtsalltag in der Grundschule. Geförderte Kinder mit grossem Sprachwortschatz und altersgemässem Weltwissen sitzen neben Kindern, deren Sprachvermögen gering ist. Einige sprechen eine andere Muttersprache, andere Kinder wachsen "halbsprachig" auf, sprechen also zwei Sprachen mangelhaft. Dazwischen sind Kinder, die inklusiv beschult werden oder eine Sprachheilproblematik haben. Das stellt Lehrkräfte vor besondere Herausforderungen, um differenzierten und individualisierten Unterricht zu leisten.32,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vintage Leder Wochenendtasche für Reisen und SportDiese stilvolle Wochenendtasche ist perfekt für kurze Reisen und Sportaktivitäten. Hergestellt aus hochwertigem Leder bietet die Tasche ausreichend Platz für all Ihre Bedürfnisse, wie Kleidung, Bücher und Elektronik. Mit einem Retro-Look ist diese Tasche ein echter Blickfang.EigenschaftenAbmessungen: 54 x 31 x 26 cmGeräumiges Hauptfach mit mehreren InnenfächernHergestellt aus echtem LederDie Wochenendtasche ist ideal für Wochenendreisen sowie für tägliche Ausflüge. Nehmen Sie sie mit in die Kabine Ihres Fluges oder verwenden Sie sie als stilvolle Sporttasche. Der starke Reißverschluss und die Griffe sorgen für eine einfache Tragbarkeit.SpezifikationenModell: 9801qzAnzahl der Fächer: 2Verschlusstyp: ReißverschlussFarbe: HellbraunGut zu wissenPraktische Tasche für den täglichen GebrauchAbnehmbarer Schultergurt verfügbarMit dieser Wochenendtasche haben Sie eine stilvolle und langlebige Option für all Ihre Reisebedürfnisse. Perfekt für jeden Anlass.319,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Literatur, Kunst, Musik, Fachbücher von Hans KüngDas Fachbuch "Literatur, Kunst, Musik" von Hans Küng bietet eine tiefgehende Auseinandersetzung mit den Verbindungen zwischen Theologie, Literatur, Musik und Kunst. Küng, ein renommierter Theologe, untersucht, wie sich die Theologie im Kontext der Literatur reflektiert und welche neuen Perspektiven die Literatur im Umgang mit Religion eröffnet. Der Band vereint bedeutende Werke Küngs, darunter "Musik und Religion" sowie "Dichtung und Religion", und beleuchtet die Ansichten namhafter Autoren wie Thomas Mann und Dostojewski. Mit einem umfassenden Ansatz wird die Rolle der Kunst und Literatur in der theologischen Diskussion ergründet, was das Buch zu einer wertvollen Lektüre für Interessierte an Philosophie und Religion macht.90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wasserfilterflasche 550ml - Ideal für Wandern, Camping und Reisen - 3-in-1 Filter TechnologieGenießen Sie jederzeit und überall sicheres Trinkwasser mit der hochwertigen Wasserfilterflasche mit einem Fassungsvermögen von 550ml. Diese Flasche ist perfekt für Wanderungen, Campingausflüge und Reisen und bietet umfassenden Schutz dank einer einzigartigen 3-in-1 Filtertechnologie, die über 99,99% der Wasserverunreinigungen entfernt. Füllen Sie die Flasche an Süßwasserquellen wie Seen und Bächen, um reines Wasser ganz unkompliziert zu genießen. Es sind keine Chemikalien, Jod oder Eintauchen erforderlich! Die Wasserfilterflasche ist wiederverwendbar, BPA-frei und schont sowohl die Gesundheit als auch die Umwelt. Ein Filter ersetzt bis zu 400 Einweg-Plastikflaschen. Immer und überall Zugang zu sicherem Trinkwasser! Lieferumfang: 1 Wasserfilterflasche mit 3-in-1 Filter.513,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst, Klang, Musik, Fachbücher von Tobias C. WeissmannDas Fachbuch "Kunst, Klang, Musik" von Tobias C. Weissmann bietet eine tiefgehende Analyse der Festkultur im barocken Rom, einer Zeit, in der die Stadt als zentrale Bühne für die Darstellung europäischer Mächte diente. Der Autor untersucht die sozialen und politischen Funktionen der prunkvollen Feste, die zur Feier dynastischer und militärischer Ereignisse veranstaltet wurden. Dabei werden die verschiedenen Akteure und deren Rollen beleuchtet, sowie die Wahrnehmung dieser Veranstaltungen durch Zeitgenossen. Der Band betrachtet die Feste als multimediale Inszenierungen, die visuelle und auditive Elemente vereinten, um politische Botschaften zu vermitteln und das Publikum emotional zu erreichen. Zudem wird aufgezeigt, wie rivalisierende Mächte diesen Kommunikationsraum für Kritik und Sabotage nutzten. Mit 332 Seiten bietet das Buch umfassende Einblicke in die Kunstgeschichte und die kulturellen Praktiken des 17. und 18. Jahrhunderts in Rom.110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.